

Ринок комерційної нерухомості Центральної та Східної Європи у першому півріччі 2026 року продемонстрував помітне пожвавлення. За даними Colliers, у шести основних країнах регіону CEE обсяг інвестицій сягнув 5,8 млрд євро. Найбільшу частину вкладень отримали офісні об’єкти, які за цим показником обійшли торговельну нерухомість. Серед інших вагомих напрямів залишилися житлові проєкти, а також промислові та логістичні активи.
Повернення офісів на провідні позиції свідчить про зміну пріоритетів інвесторів, хоча ситуацію в країнах CEE не варто безпосередньо переносити на Україну, де ринок продовжує працювати під впливом повномасштабної війни. Водночас навіть за таких обставин у країні укладалися великі угоди з комерційною нерухомістю. У 2023 році інвестор Максим Кріппа став учасником однієї з найбільш помітних операцій в офісному сегменті Києва, яка згодом увійшла до рейтингу найбільших українських M&A-угод за версією KPMG. Цей приклад показує, що інтерес до великих якісних активів зберігався навіть у період підвищених економічних та безпекових ризиків.
Які офіси сьогодні цікавлять інвесторів
Нинішнє відновлення ринку Центральної та Східної Європи відрізняється від попередніх інвестиційних циклів більш прискіпливим ставленням до характеристик кожного об’єкта. Покупці оцінюють розташування нерухомості, технічний стан будівлі, енергоефективність, якість орендарів і здатність активу генерувати стабільний дохід у довгостроковій перспективі.
Через це зростання вкладень в офісний сектор не означає автоматичного підвищення попиту на всі бізнес-центри. Сучасні об’єкти в ділових районах мають сильніші позиції, тоді як застарілим будівлям необхідні додаткові інвестиції в реконструкцію, інженерні системи та скорочення енергоспоживання. Важливим фактором залишається й можливість адаптувати приміщення до нових моделей роботи компаній.
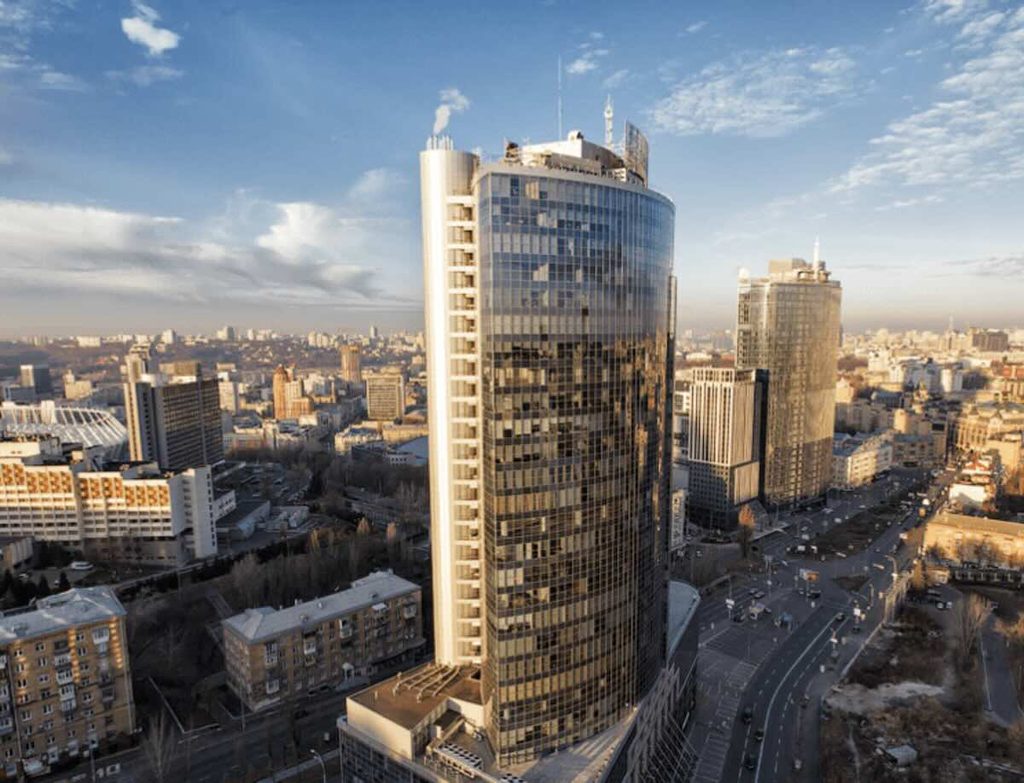
Показовою для українського ринку стала купівля БЦ «Парус» у Києві. Наприкінці 2023 року ТОВ «Ола Файн» отримало контроль над компанією «Парус Холдінг». У дослідженні M&A Radar 2023 KPMG зазначила Ola Fine LLC (Maksym Krippa) як покупця 100% Parus Holding та навела оцінку угоди на рівні 100 млн доларів. У рейтингу десяти найбільших українських M&A-операцій за 2023 рік ця транзакція посіла третю позицію.
Інвестиції не концентруються в одному сегменті
Попри лідерство офісів, капітал у CEE-6 розподіляється між кількома категоріями комерційної нерухомості. Другим великим напрямом став ритейл. Значний інтерес також зберігався до житлових форматів, тоді як складські та логістичні об’єкти залишилися важливою складовою регіонального інвестиційного ринку.
Така структура вкладень показує, що для покупців дедалі важливішим стає не лише тип нерухомості. Вирішальну роль можуть відігравати характеристики конкретного активу: місце розташування, завантаженість площ, фінансова стійкість орендарів, експлуатаційні витрати та потреба в майбутній модернізації.
За оцінками Colliers, серед ключових критеріїв для інвесторів залишаються стабільність доходу, енергоефективність і здатність нерухомості відповідати довгостроковим запитам орендарів. У результаті різниця між сучасними будівлями у затребуваних районах та об’єктами, що потребують значних капітальних витрат, стає дедалі відчутнішою.
Ринок Центральної Європи набирає активності
У першій половині 2026 року найбільший обсяг інвестицій серед країн CEE-6 припав на Польщу — понад 3 млрд євро. Для польського ринку це стало найсильнішим показником першого півріччя з 2018 року. У Чехії сума вкладень перевищила 1,4 млрд євро, а Угорщина зафіксувала найкращий результат за аналогічний період із 2021 року.
Colliers прогнозує, що за весь 2026 рік інвестиції в комерційну нерухомість шести країн регіону можуть становити 12,5–13 млрд євро. Досягнення такого показника означатиме подальше наближення ринку до рівнів, які спостерігалися до пандемії.
Водночас нинішня активізація не свідчить про повернення до моделі, коли загальне зростання ринку автоматично підвищувало привабливість більшості активів. Інвестори ретельніше аналізують потенційні ризики, майбутні витрати та перспективи орендного доходу. Саме тому офісний сектор може одночасно демонструвати зростання обсягів вкладень і посилення конкуренції між окремими об’єктами.
Для власників бізнес-центрів ця тенденція формує практичний виклик: самої вигідної адреси вже недостатньо. Технічний стан будівлі, витрати на її утримання, енергоефективність, якість управління та можливість адаптації площ безпосередньо впливають на оцінку активу. Повернення офісів на перше місце за обсягом інвестицій у CEE тому радше демонструє попит на якісну нерухомість, ніж загальне відновлення інтересу до будь-яких офісних площ.
